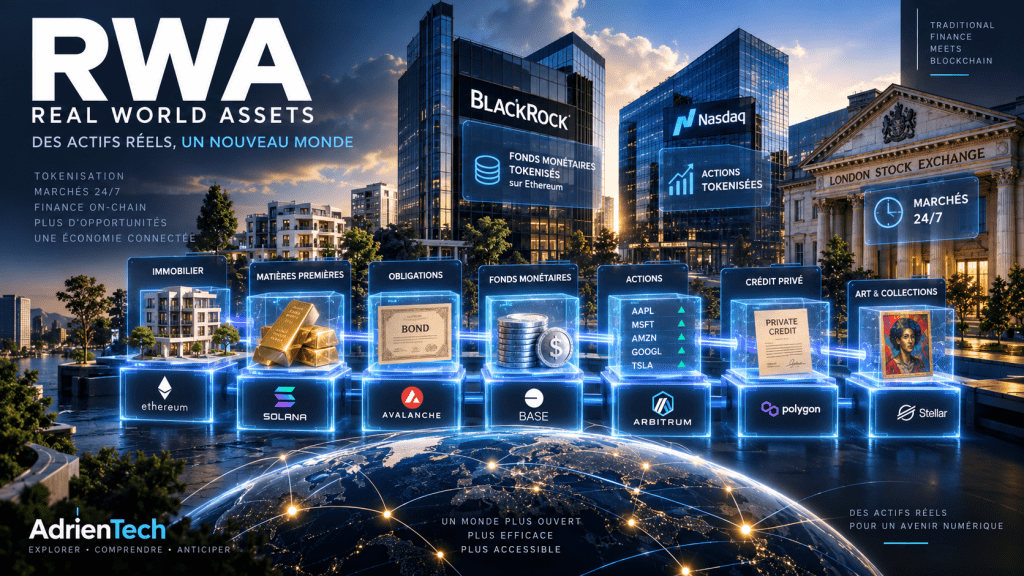
RWA : la tokenisation des actifs réels entre dans une nouvelle phase
Pendant plusieurs années, la tokenisation des actifs réels, ou RWA (Real World Assets), a surtout été présentée comme une manière de transformer un actif traditionnel en token blockchain.
En 2026, le concept évolue.
Les fonds monétaires, les obligations, le crédit privé et désormais les actions commencent à être intégrés directement dans des infrastructures blockchain. Les grandes institutions financières ne cherchent donc plus seulement à « mettre des actifs sur une blockchain » : elles commencent à expérimenter la manière dont les marchés financiers pourraient fonctionner avec des actifs numériques en permanence disponibles.
Et plusieurs annonces récentes montrent que cette évolution s’accélère.
Le marché des RWA continue de progresser
Selon les données publiées début septembre par CoinDesk Research, la capitalisation des actifs réels tokenisés a atteint 34,7 milliards de dollars à la fin août 2026, un nouveau record. Les actions tokenisées ont notamment progressé de 11,3 % en août pour atteindre environ 4,45 milliards de dollars. (CoinDesk)
Le marché reste cependant très différent selon la manière dont on mesure les RWA.
RWA.xyz distingue par exemple la valeur des actifs effectivement distribués on-chain de la valeur des actifs représentés par des infrastructures de tokenisation. Son tableau actuel donne environ 27,65 milliards de dollars d’actifs distribués, avec Ethereum en première position parmi les réseaux recensés. (app.rwa.xyz)
Cela montre surtout une chose : le marché commence à devenir suffisamment important pour nécessiter plusieurs indicateurs et plusieurs modèles économiques.
Pour comprendre cette évolution, il faut revenir à notre précédent article consacré à la tokenisation des actifs réels et à la blockchain.
BlackRock pousse les fonds monétaires sur Ethereum
L’une des annonces les plus intéressantes de l’été vient de BlackRock.
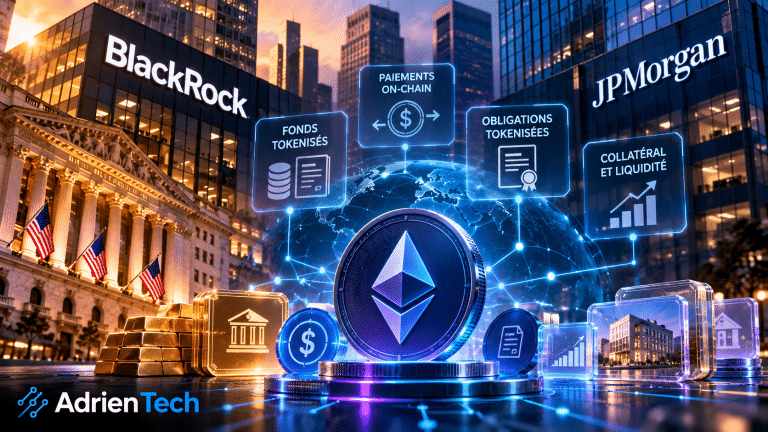
En août 2026, le gestionnaire d’actifs a lancé en Europe des parts tokenisées de certains fonds monétaires BlackRock Institutional Cash Series.
Ces nouvelles classes de parts représentent des fonds existants, mais leurs titres peuvent être émis sous forme de tokens sur Ethereum.
BlackRock indique que ces actifs permettent notamment des transferts entre investisseurs autorisés 24 heures sur 24 et 7 jours sur 7, avec une visibilité quasi instantanée des mouvements sur la blockchain. (BlackRock)
Le dispositif concerne des fonds en dollars, euros et livres sterling.
Le point intéressant n’est donc pas simplement que « BlackRock utilise Ethereum ».
C’est surtout que la blockchain commence à devenir une couche opérationnelle pour des produits financiers réglementés existants.
BlackRock – annonce sur les fonds monétaires tokenisés
Les actions arrivent à leur tour
Le mouvement devient encore plus intéressant avec les actions.
Le 10 septembre, Nasdaq a annoncé un investissement de 100 millions de dollars dans Payward, la société mère de Kraken, tout en approfondissant leur collaboration autour des actions tokenisées et des infrastructures de marché fonctionnant en continu. (Nasdaq, Inc.)
L’objectif est notamment de développer le concept de Nasdaq Equity Tokens, avec une attention portée aux droits de propriété, à la transparence et à la gouvernance.
Autrement dit, la question n’est plus uniquement :
Comment représenter une action sous forme de token ?
Elle devient :
Comment faire fonctionner une véritable infrastructure boursière autour d’actifs tokenisés ?
C’est une différence majeure.
La Bourse de Londres explore elle aussi les actions tokenisées
Quelques jours plus tôt, le London Stock Exchange Group avait annoncé un projet similaire.
Le London Stock Exchange travaille sur une structure permettant de représenter des actions britanniques sous forme de tokens tout en conservant les droits et protections associés aux marchés réglementés. (lseg.com)
LSEG travaille notamment sur son Digital Securities Depository, destiné à gérer l’émission, l’enregistrement, le transfert et le règlement de titres numériques.
L’objectif annoncé est également de pouvoir connecter les infrastructures financières traditionnelles avec des environnements blockchain.
Sous réserve des autorisations réglementaires, LSEG prévoit par ailleurs d’explorer la cotation et le trading de xStocks sur LSE 24 en 2027. (lseg.com)
London Stock Exchange – projet d’actions tokenisées
Le RWA devient aussi du collatéral
Une autre évolution est peut-être encore plus importante : les actifs tokenisés commencent à être utilisés comme garantie dans des opérations financières on-chain.
C’est le cas de BUIDL, le fonds de liquidité numérique de BlackRock.
Securitize indique notamment que BUIDL est désormais utilisé comme collatéral dans certains mécanismes destinés aux investisseurs institutionnels. (Nasdaq)
Cela change complètement le rôle d’un RWA.
Un token représentant un actif réel ne sert plus uniquement à conserver ou transférer cet actif.
Il peut potentiellement devenir une brique financière programmable :
actif réel → token → collatéral → prêt → règlement → nouveau marché
C’est précisément cette logique qui rapproche les RWA de la finance décentralisée.
Même le crédit commence à se construire autour des RWA
Le 16 septembre 2026, Bitwise a annoncé l’expansion de son Premium RWA Vault sur la blockchain Arc.
Le produit accepte de l’USDC et accorde des prêts surcollatéralisés contre des actifs réels tokenisés, avec un rendement cible annoncé de 5 à 6 %. Bitwise indique que la version Ethereum du produit avait déjà dépassé 20 millions de dollars de dépôts au 15 septembre. (Bitwise Investments)
On voit donc apparaître une nouvelle architecture :
stablecoin → prêt → actif réel tokenisé → rendement
Les RWA deviennent progressivement une source de collatéral et de rendement utilisable dans des applications financières on-chain.
Ethereum reste une infrastructure centrale
Ethereum reste particulièrement présent dans cette évolution.
La page institutionnelle consacrée aux RWA sur Ethereum recense actuellement plusieurs milliards de dollars d’actifs tokenisés, notamment des bons du Trésor et des fonds monétaires. (Ethereum for Institutions)
Mais Ethereum n’est plus seul.
Solana affirme par exemple héberger environ 3,7 milliards de dollars d’actifs réels non liés aux stablecoins, avec plus de 313 000 détenteurs, selon ses données de fin juillet 2026. Le réseau accueille désormais des produits allant des bons du Trésor aux actions, au crédit privé, à la réassurance et aux matières premières. (Solana)
La compétition entre blockchains se déplace donc progressivement vers une nouvelle question :
quelle blockchain deviendra une infrastructure financière utilisée par les institutions ?
Le véritable enjeu : remplacer des tuyaux financiers
C’est probablement la partie la plus intéressante de cette nouvelle phase.
La tokenisation permet de supprimer ou de simplifier certaines étapes traditionnelles :
émission → registre → intermédiaire → règlement → conservation → transfert
Avec des infrastructures blockchain, certaines de ces fonctions peuvent être intégrées dans des systèmes programmables.
La SEC américaine a d’ailleurs consacré en août un document spécifique à cette évolution. Le régulateur insiste notamment sur l’importance du registre juridique de référence, de la conservation, des droits attachés aux actifs et de la responsabilité des différents intermédiaires. (SEC)
Le sujet devient donc beaucoup moins « crypto » qu’auparavant.
Il touche directement à l’architecture des marchés financiers.
Des RWA encore loin d’être une révolution achevée
Il faut néanmoins éviter de considérer chaque tokenisation comme une révolution.
Un token qui représente une action ne signifie pas nécessairement que l’action elle-même est juridiquement enregistrée sur une blockchain.
Il existe plusieurs modèles : certains utilisent la blockchain comme infrastructure de représentation ou de distribution, tandis que d’autres cherchent à utiliser la blockchain comme registre de référence.
Cette distinction est importante pour les droits de propriété, la conservation, le règlement et la réglementation.
C’est également l’un des principaux sujets étudiés actuellement par les institutions financières.
2026 pourrait être l’année où les RWA changent de nature
Le marché des RWA n’est donc plus seulement une histoire de tokenisation de l’immobilier, de l’or ou des obligations.
Les développements récents montrent une évolution vers :
- les fonds monétaires tokenisés ;
- les actions tokenisées ;
- le règlement 24/7 ;
- les actifs utilisés comme collatéral ;
- le crédit on-chain ;
- les stablecoins comme moyen de règlement ;
- la connexion entre banques, bourses et blockchains ;
- des infrastructures financières programmables.
La prochaine étape pourrait être particulièrement intéressante : des marchés financiers traditionnels capables de fonctionner en permanence, avec des actifs tokenisés pouvant circuler directement entre différentes infrastructures numériques.
C’est probablement là que se situe aujourd’hui le véritable potentiel des RWA.
Et cette évolution est directement liée à celle que nous avons déjà évoquée dans notre article sur les agents IA et la blockchain : lorsque des actifs financiers deviennent programmables et accessibles par des logiciels, ils peuvent progressivement être intégrés dans des systèmes automatisés.
Les RWA pourraient ainsi devenir l’une des briques essentielles de la prochaine génération de finance numérique.
À propos de l’auteur
Adrien Hassler est le créateur d’AdrienTech, un média consacré à l’intelligence artificielle, aux nouvelles technologies, aux sciences, à l’astronomie et à la blockchain. Il s’intéresse aux innovations qui transforment progressivement notre environnement numérique et scientifique, avec une approche accessible et documentée.
4 commentaires
Les commentaires sont fermés.