La Suisse teste un stablecoin en francs : UBS, SIX et TWINT passent à la blockchain
La Suisse vient de franchir une nouvelle étape dans l’expérimentation de la finance sur blockchain.
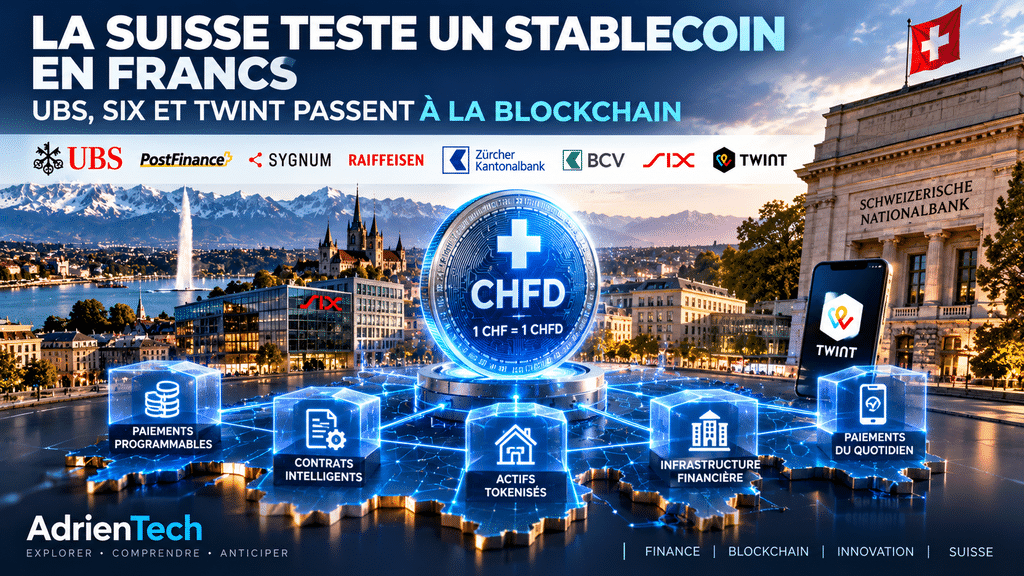
Depuis septembre 2026, UBS, PostFinance, Sygnum, Raiffeisen, Zürcher Kantonalbank, BCV, SIX, TWINT et Swiss Stablecoin AG testent ensemble des cas d’utilisation concrets autour d’un stablecoin en francs suisses.
Le projet repose sur CHFD, un stablecoin conçu pour conserver une valeur de 1 CHFD = 1 CHF, et fonctionne actuellement dans une sandbox, c’est-à-dire un environnement contrôlé permettant de tester la technologie dans des conditions proches du réel. (New Zealand)
Ce projet est particulièrement intéressant parce qu’il réunit des acteurs qui représentent pratiquement toutes les briques de l’écosystème financier suisse : banques, infrastructure de marché et paiement mobile.
Un stablecoin en francs, mais pas encore un nouveau moyen de paiement
Un stablecoin est un actif numérique conçu pour conserver une valeur stable par rapport à une monnaie traditionnelle.
Dans le cas du CHFD, l’objectif est de maintenir une parité avec le franc suisse.
L’intérêt est de pouvoir utiliser les caractéristiques d’une blockchain — transfert numérique, automatisation et programmabilité — avec une unité de compte beaucoup plus stable que les cryptomonnaies classiques.
Mais attention : le CHFD testé actuellement n’est pas un nouveau franc suisse officiel et ne constitue pas une monnaie numérique de la Banque nationale suisse.
Le projet est privé et expérimental. UBS précise d’ailleurs que la sandbox ne constitue pas une décision concernant l’introduction future d’un stablecoin en CHF sur le marché. (New Zealand)
SIX et TWINT rejoignent le projet
L’annonce la plus récente date du 8 septembre 2026.
SIX et TWINT ont rejoint l’initiative lancée en avril par UBS, PostFinance, Sygnum, Raiffeisen, ZKB, BCV et Swiss Stablecoin AG.
Cette arrivée est loin d’être anodine.
SIX apporte son expertise dans les infrastructures des marchés financiers, tandis que TWINT apporte son expérience des paiements numériques utilisés quotidiennement en Suisse. (New Zealand)
Le projet rassemble ainsi neuf entreprises suisses autour d’une même infrastructure expérimentale.
Pour AdrienTech, c’est une évolution particulièrement intéressante dans la continuité de notre article consacré aux RWA et à la nouvelle phase de la tokenisation des actifs réels.
À quoi pourrait servir un franc sur blockchain ?
Les partenaires ne cherchent pas simplement à reproduire un paiement bancaire classique avec un token.
Ils testent notamment des paiements programmables.
Imaginez par exemple une transaction qui s’exécute automatiquement lorsqu’une condition précise est remplie.
Un contrat pourrait déclencher un paiement dès qu’une livraison est confirmée.
Une plateforme pourrait libérer automatiquement les fonds lorsque deux parties ont rempli leurs obligations.
Un événement pourrait même utiliser un mécanisme permettant de distribuer automatiquement des billets selon des règles prédéfinies.
La sandbox teste précisément ce type de possibilités.
UBS cite notamment les transactions automatisées entre institutions financières, le règlement d’actifs numériques tokenisés et plusieurs applications de paiement programmable. Le projet étudie également des mécanismes pouvant contribuer à réduire certains risques de fraude sur les marketplaces et à améliorer la gestion des billets d’événements. (New Zealand)
Le lien avec les RWA devient évident
C’est probablement l’un des aspects les plus intéressants du projet.
Si un actif financier est tokenisé sur une blockchain, il faut également pouvoir régler sa contrepartie financière.
Prenons un exemple simple :
un actif réel → un token représentant cet actif → une transaction blockchain → un paiement en CHF numérique
Le stablecoin pourrait alors devenir la partie monétaire d’une transaction entièrement numérique.
C’est exactement le type d’infrastructure qui pourrait accompagner le développement des Real World Assets, dont nous parlions récemment sur AdrienTech.
Le but n’est donc plus seulement de tokeniser un actif.
Il s’agit progressivement de construire l’ensemble de la chaîne financière autour de la blockchain.
La Suisse teste aussi une autre voie avec la BNS
Et c’est ici qu’il faut distinguer deux projets qui peuvent facilement être confondus.
D’un côté, il y a cette initiative privée autour du stablecoin CHFD.
De l’autre, la Banque nationale suisse travaille avec SIX dans le cadre du projet Helvetia sur une forme de monnaie numérique de banque centrale destinée aux institutions financières.
La BNS expérimente notamment une MNBC de gros, ou wholesale CBDC, qui peut servir au règlement d’actifs tokenisés sur la plateforme SIX Digital Asset. (SNB)
La différence est fondamentale :
CHFD : stablecoin privé indexé sur le CHF.
MNBC de gros : monnaie émise par la banque centrale et réservée aux établissements financiers.
La BNS précise par ailleurs que le projet Helvetia ne constitue pas une décision d’introduire définitivement une MNBC de gros. Le projet doit notamment permettre de mieux comprendre les différentes méthodes de règlement des actifs tokenisés. (SNB)
Pourquoi la Suisse avance sur plusieurs fronts
La logique devient assez claire.
La Suisse expérimente simultanément plusieurs éléments de la future finance numérique :
Stablecoins → paiements numériques
Blockchain → actifs tokenisés
MNBC de gros → règlement entre institutions
SIX → infrastructure financière
TWINT → paiements grand public
Cette combinaison pourrait permettre de connecter progressivement la finance traditionnelle à des infrastructures blockchain sans nécessairement remplacer immédiatement les systèmes existants.
C’est une approche assez différente de celle des premières années de la blockchain.
Il ne s’agit plus simplement de créer un système financier parallèle.
Il s’agit désormais de voir comment intégrer la blockchain dans l’infrastructure financière existante.
Et la réglementation reste déterminante
Un stablecoin en francs ne peut évidemment pas fonctionner comme un simple token lancé sur Internet.
La FINMA rappelle que les projets de stablecoins peuvent relever du droit bancaire ou d’autres règles du marché financier selon leur structure. Elle souligne également les risques liés au blanchiment d’argent, au financement du terrorisme et au contournement des sanctions. (Eidgenössische Finanzmarktaufsicht FINMA)
La Suisse dispose donc d’un environnement particulièrement intéressant : elle permet aux acteurs financiers de tester de nouvelles technologies tout en maintenant un cadre réglementaire.
La sandbox CHFD est justement conçue pour tester les usages, identifier les difficultés techniques et réglementaires et déterminer où un stablecoin en CHF pourrait réellement apporter une valeur ajoutée. La phase actuelle doit se poursuivre jusqu’à la fin de 2026. (New Zealand)
Vers un franc programmable ?
C’est probablement la question la plus intéressante.
Le CHF existe déjà sous forme numérique dans nos comptes bancaires. Mais un stablecoin sur blockchain ajoute quelque chose de différent : la possibilité d’intégrer directement des règles dans les transactions numériques.
À terme, on pourrait donc imaginer :
actif tokenisé + stablecoin CHF + smart contract = transaction financière programmable
Cette évolution rejoint d’ailleurs une autre tendance que nous avons déjà étudiée sur AdrienTech : celle des agents IA et de leur utilisation de la blockchain.
Si les actifs et les moyens de paiement deviennent programmables, des logiciels et, à terme, des agents IA pourraient potentiellement interagir avec cette infrastructure financière de manière automatisée.
La Suisse n’est donc pas en train de lancer un nouveau franc numérique pour le grand public.
Elle est en train de tester les rails financiers qui pourraient permettre au franc de fonctionner dans une économie de plus en plus tokenisée.
Et c’est peut-être cette infrastructure, plus que le stablecoin lui-même, qui mérite aujourd’hui toute l’attention.