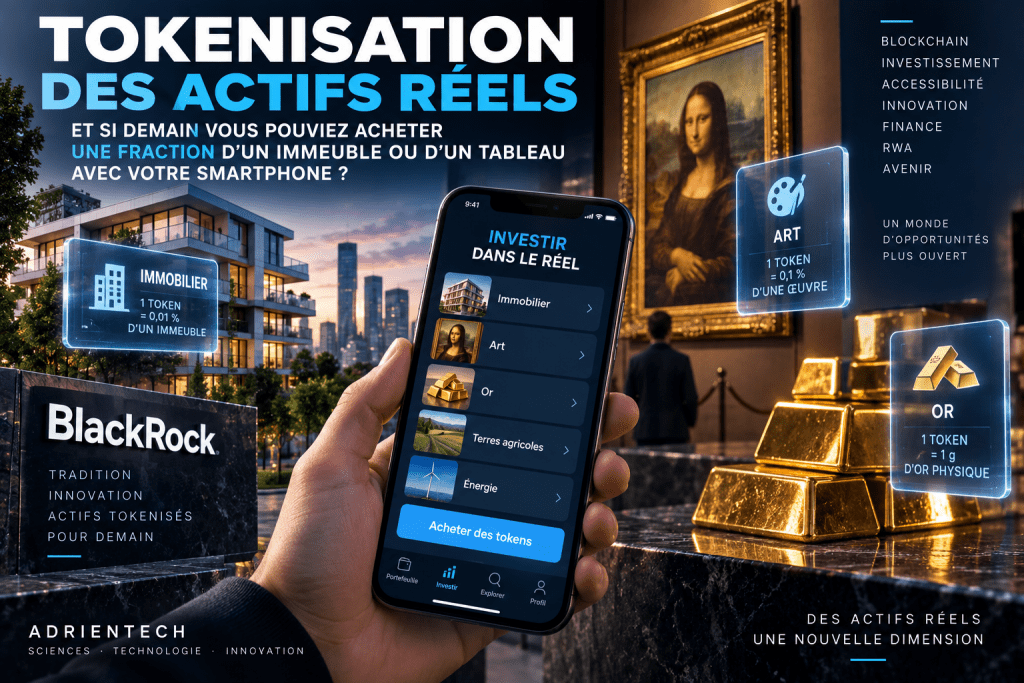
Et si demain vous pouviez acheter une fraction d’un immeuble ou d’un tableau avec votre smartphone ?
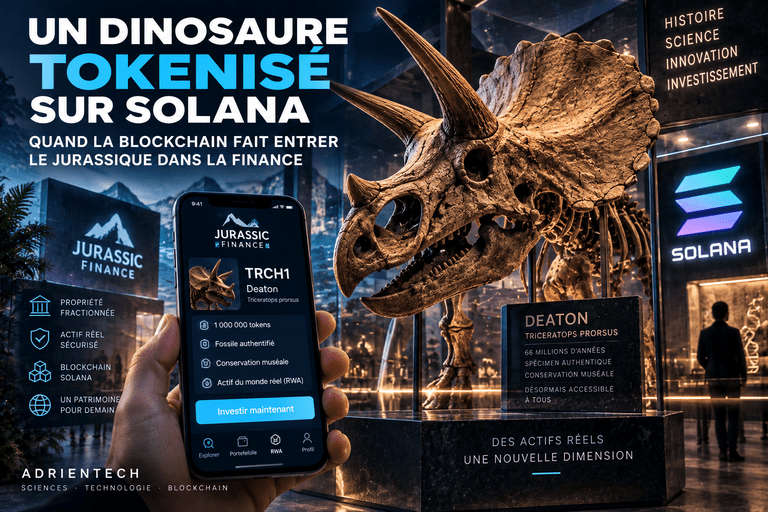
La blockchain pourrait bientôt servir à bien plus qu’acheter du Bitcoin ou de l’Ethereum. Une nouvelle tendance prend de l’ampleur dans la finance : la tokenisation des actifs réels, aussi appelée RWA pour Real World Assets.
L’idée est simple : représenter sur une blockchain un actif qui existe dans le monde réel. Cela peut être une obligation, de l’or, un fonds, un bien immobilier, une œuvre d’art ou encore une action.
Et cette fois, les grands acteurs de la finance traditionnelle sont clairement de la partie.
Qu’est-ce que la tokenisation ?
Tokeniser un actif consiste à créer sur une blockchain un jeton numérique représentant un droit ou une exposition économique à cet actif.
Imaginez un immeuble d’une valeur de 10 millions d’euros. Plutôt que de devoir acheter l’intégralité du bâtiment, une structure pourrait créer des milliers de tokens représentant des fractions de l’investissement.
L’investisseur achèterait alors des tokens depuis son portefeuille numérique.
Attention toutefois : un token ne signifie pas automatiquement que vous devenez juridiquement propriétaire d’un morceau de l’immeuble. Tout dépend de la structure juridique utilisée derrière le token.
C’est une distinction essentielle entre la promesse technologique et la réalité juridique.
L’immobilier pourrait être l’un des grands bénéficiaires
L’immobilier est particulièrement intéressant pour la tokenisation car il s’agit d’un marché où le ticket d’entrée est généralement très élevé.
Un immeuble, un hôtel ou même certains projets immobiliers pourraient être représentés par des tokens permettant à davantage d’investisseurs d’accéder à une exposition économique à ces actifs.
La blockchain pourrait également automatiser certaines opérations : distribution de revenus, registre des investisseurs, transferts ou règlement des transactions.
Mais pour que cela fonctionne réellement à grande échelle, il faut résoudre les questions de réglementation, de propriété et de conservation des actifs.
Et pourquoi pas un tableau ?
Le principe peut également s’appliquer à l’art.
Prenons un tableau estimé à 1 million d’euros. Une société pourrait créer une structure juridique détenant l’œuvre et émettre des tokens donnant certains droits économiques aux investisseurs.
Il deviendrait alors possible de répartir l’exposition financière à une œuvre entre plusieurs investisseurs.
Cela ne signifie pas que chaque détenteur de token peut venir accrocher 1 % du tableau dans son salon. Le token représente un droit défini contractuellement, et c’est précisément ce cadre juridique qui reste essentiel.
BlackRock accélère le mouvement
Le phénomène n’est plus limité aux startups de la blockchain.
BlackRock, le plus grand gestionnaire d’actifs au monde, développe depuis plusieurs années ses activités dans la tokenisation. Son fonds monétaire tokenisé BUIDL est devenu l’un des exemples les plus connus de cette évolution.
En août 2026, BlackRock a également annoncé en Europe des solutions permettant une représentation tokenisée de parts de fonds monétaires représentant au total environ 311 milliards de dollars d’actifs sous gestion, dans plusieurs devises et sur plusieurs marchés européens. (CoinDesk)
Le mouvement dépasse donc largement le monde des cryptomonnaies.
La France veut aussi prendre le train en marche
Le sujet est suffisamment important pour intéresser directement les autorités financières.
En mars 2026, l’AMF, la Banque de France et la Direction générale du Trésor ont lancé un groupe stratégique consacré à l’innovation et à la tokenisation de la finance. L’objectif est notamment de favoriser le développement de cette technologie tout en conservant un cadre réglementaire adapté. (AMF France)
La Banque de France travaille elle aussi sur les infrastructures permettant de régler des actifs tokenisés et sur les conséquences de cette évolution pour le système financier. (Banque de France)
La France n’est donc pas en train de regarder passer le phénomène : elle cherche à participer à la construction de cette nouvelle infrastructure financière.
La blockchain pourrait devenir invisible
C’est peut-être le changement le plus intéressant.
Dans quelques années, l’utilisateur pourrait ne même plus savoir qu’il utilise une blockchain.
Il pourrait acheter une part d’un fonds, recevoir automatiquement des revenus, transférer un actif ou effectuer une transaction sans jamais voir apparaître le mot « crypto ».
La blockchain fonctionnerait simplement en arrière-plan, comme Internet fonctionne aujourd’hui sans que nous ayons besoin de connaître les protocoles qui permettent à un site web de fonctionner.
Les marchés financiers commencent d’ailleurs à évoluer dans cette direction. Début septembre 2026, le London Stock Exchange Group a annoncé travailler sur des actions britanniques tokenisées, avec l’objectif de proposer ces actifs sur sa future plateforme LSE 24, sous réserve des autorisations réglementaires. (Reuters)
Une révolution ou simplement une nouvelle façon de faire la même chose ?
C’est encore la grande question.
La tokenisation promet des transactions plus rapides, une meilleure automatisation et potentiellement une accessibilité accrue à certains investissements.
Mais elle ne supprime pas les problèmes du monde réel.
Un immeuble doit toujours exister. Un tableau doit toujours être conservé. Une société doit toujours respecter le droit. Et quelqu’un doit vérifier que l’actif représenté par les tokens existe réellement.
La blockchain peut prouver qu’un token existe.
Elle ne peut pas, à elle seule, garantir que l’actif physique derrière ce token existe ou appartient réellement à celui qui prétend le détenir.
C’est probablement l’un des principaux défis de la prochaine étape des RWA.
Vers une finance entièrement tokenisée ?
Le marché reste encore relativement petit par rapport à la taille de la finance traditionnelle, mais sa croissance est rapide. Les estimations disponibles montrent une forte progression des actifs réels tokenisés au cours des dernières années. (CoinDesk)
Et le phénomène est particulièrement intéressant pour AdrienTech car il se situe exactement à la rencontre de plusieurs technologies que nous suivons déjà : blockchain, cryptomonnaies, intelligence artificielle et finance.
Après le Bitcoin et la résistance aux ordinateurs quantiques, la prochaine grande question pourrait donc être beaucoup plus concrète :
et si la blockchain ne servait finalement pas à remplacer la finance traditionnelle, mais à la rendre entièrement numérique ?
À propos de l’auteur
Adrien Hassler est le créateur d’AdrienTech, un média consacré à l’intelligence artificielle, aux nouvelles technologies, aux sciences, à l’astronomie et à la blockchain. Il s’intéresse aux innovations qui transforment progressivement notre environnement numérique et scientifique, avec une approche accessible et documentée.
Un commentaire
Les commentaires sont fermés.