Swift passe à la blockchain : les banques veulent des paiements 24h/24 et 7j/7
Pendant des années, la blockchain a été présentée comme une technologie capable de bouleverser les paiements internationaux.
En 2026, ce ne sont plus seulement les entreprises crypto qui expérimentent.
Swift, l’une des principales infrastructures mondiales de messagerie financière, construit désormais son propre registre basé sur la blockchain avec les grandes banques internationales.
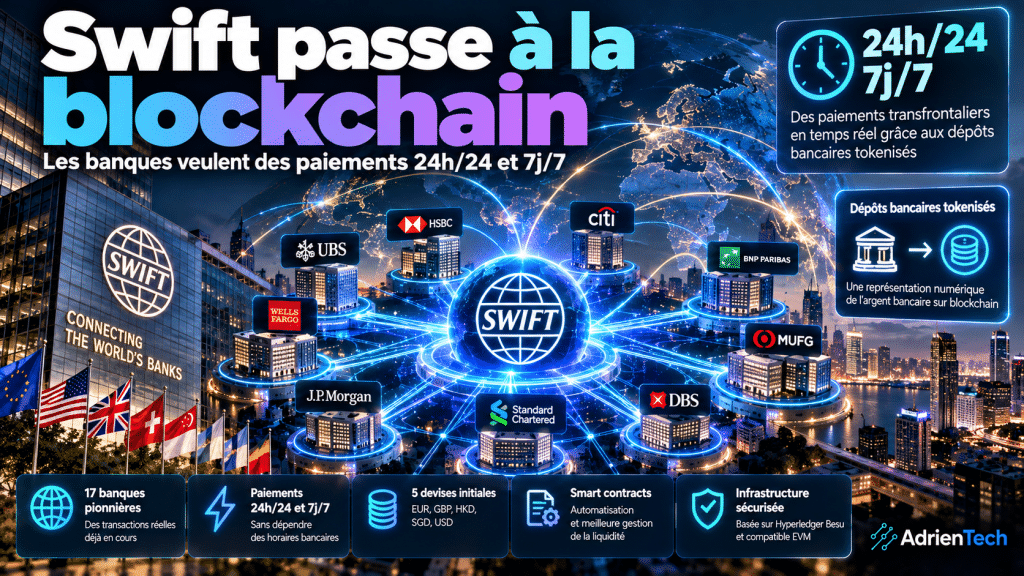
L’objectif est très concret : permettre des paiements transfrontaliers utilisant des dépôts bancaires tokenisés, disponibles 24 heures sur 24 et 7 jours sur 7. Et le projet est déjà passé de la phase de conception à des transactions réelles avec les premières banques participantes. Swift
Swift, c’est quoi exactement ?
Swift est souvent présenté comme un système de paiement international.
En réalité, son rôle principal est différent : Swift fournit principalement l’infrastructure de messagerie et de coordination permettant aux institutions financières de communiquer entre elles pour effectuer des opérations internationales.
Son réseau relie plus de 11 500 institutions dans plus de 200 pays et territoires. Swift
Pendant des décennies, cette infrastructure a reposé essentiellement sur les systèmes bancaires traditionnels.
Mais les attentes changent.
Les entreprises veulent pouvoir déplacer leur argent à toute heure, y compris la nuit, le week-end et les jours fériés.
C’est précisément là que la blockchain entre en jeu.
Un registre blockchain pour les banques
Swift développe un ledger partagé basé sur la blockchain.
Son rôle n’est pas de remplacer immédiatement les systèmes bancaires existants.
Il sert plutôt de couche commune permettant aux banques de coordonner et synchroniser leurs transactions, notamment lorsqu’elles utilisent des dépôts bancaires tokenisés. Swift
Le système est construit sur une architecture compatible avec Ethereum Virtual Machine (EVM) et utilise des technologies open source basées sur Hyperledger Besu. Swift
C’est un détail particulièrement intéressant : l’infrastructure développée par Swift utilise donc des technologies issues du même environnement technique que celui sur lequel fonctionnent de nombreuses applications Ethereum.
Dans notre précédent article, nous expliquions justement comment Ethereum veut devenir un « ordinateur cryptographique » en faisant évoluer son architecture autour de la cryptographie et du calcul distribué.
Le principe : tokeniser les dépôts bancaires
Il ne s’agit pas ici de transformer les euros ou les dollars en cryptomonnaies classiques.
Le projet utilise des dépôts bancaires tokenisés.
Concrètement, une banque peut représenter numériquement une créance correspondant à de l’argent détenu dans son système bancaire.
Cette représentation tokenisée peut ensuite être utilisée sur le registre partagé pour coordonner un paiement entre institutions.
Le système permet ainsi de conserver un lien avec l’argent bancaire réglementé, plutôt que de demander aux banques d’utiliser une cryptomonnaie publique comme moyen de règlement.
Swift insiste d’ailleurs sur le fait que les banques conservent le contrôle de leurs actifs, de leurs clés et de leurs mécanismes de financement et de règlement. Swift
Pourquoi vouloir fonctionner 24h/24 ?
Aujourd’hui, les paiements internationaux peuvent dépendre de plusieurs systèmes, fuseaux horaires, banques correspondantes et fenêtres de règlement.
Une entreprise peut par exemple envoyer une instruction un vendredi soir et devoir attendre une prochaine fenêtre opérationnelle pour certaines étapes du traitement.
Le registre blockchain de Swift cherche à réduire cette dépendance.
Le premier cas d’utilisation est précisément le paiement transfrontalier en temps réel, 24h/24 et 7j/7. Swift
Imaginez une entreprise suisse qui doit payer un fournisseur situé à Singapour.
Dans une infrastructure « always-on », l’objectif est que les différentes banques puissent coordonner l’opération même pendant le week-end ou en dehors des horaires bancaires traditionnels.
Le paiement ne dépendrait donc plus autant de l’ouverture des différents systèmes.
17 banques participent déjà
Le projet n’est plus seulement théorique.
En juillet 2026, Swift annonçait que 17 banques de six continents se préparaient à réaliser des transactions pilotes sur le nouveau registre. Parmi elles figurent notamment UBS, BNP Paribas, Citi, HSBC, JPMorgan n’est pas dans cette première liste, mais aussi BNY, Deutsche?
Pour rester précis, les 17 banques annoncées sont : ANZ, BNP Paribas, BNY, Citi, DBS, First Abu Dhabi Bank, FirstRand Bank, HSBC, Itaú Unibanco, Lloyds Bank, Mashreq, MUFG, OCBC, Standard Chartered, UBS, UOB et Wells Fargo. Swift
Et l’étape suivante est déjà en cours.
Début octobre, Swift indiquait que la plupart de ces 17 banques avaient utilisé le ledger pour effectuer des paiements en temps réel 24h/24, avec des transactions réalisées entre l’Afrique, l’Asie, l’Australie, l’Europe, l’Amérique du Nord et l’Amérique du Sud. Cinq devises sont actuellement concernées : euro, livre sterling, dollar de Hong Kong, dollar de Singapour et dollar américain. Swift
On est donc déjà au-delà du simple prototype.
Une blockchain qui ne remplace pas les banques
C’est probablement l’aspect le plus important à comprendre.
Swift ne cherche pas à créer une nouvelle banque mondiale.
Le système est conçu pour connecter les banques existantes.
Swift exploite le registre et coordonne les flux, tandis que les banques conservent le contrôle de leurs actifs et de leurs environnements.
Le règlement définitif peut toujours passer par les infrastructures existantes, notamment les systèmes de règlement brut en temps réel (RTGS) ou les relations bancaires correspondantes. Swift
La blockchain devient donc une couche d’orchestration et de coordination, plutôt qu’un remplacement complet du système financier.
Pourquoi utiliser une blockchain ?
La technologie apporte ici plusieurs fonctions intéressantes.
Une vision partagée
Les banques participantes peuvent disposer d’une représentation synchronisée des opérations en cours.
Une disponibilité permanente
Le registre peut fonctionner en continu, contrairement à certaines infrastructures traditionnelles organisées autour de fenêtres opérationnelles.
Une meilleure visibilité
Les participants peuvent suivre plus facilement l’état des opérations et de leurs engagements.
Une automatisation possible
Les règles de traitement peuvent être intégrées au système grâce aux smart contracts.
Une meilleure gestion de la liquidité
Swift indique que le système doit permettre aux banques d’avoir une meilleure visibilité sur leurs positions et leurs besoins de liquidité. Swift
Et les stablecoins dans tout ça ?
La nuance est importante.
Le projet Swift ne repose pas principalement sur des stablecoins privés comme USDC ou USDT.
Il utilise actuellement des dépôts bancaires tokenisés, c’est-à-dire une représentation numérique de monnaie bancaire émise par les établissements participants.
Mais Swift indique que son architecture est conçue pour pouvoir accueillir à l’avenir différentes formes de valeur tokenisée réglementée. Swift
Cela pourrait ouvrir la porte à d’autres formes de monnaie numérique et à différents actifs de règlement.
C’est une évolution particulièrement intéressante alors que les banques centrales, les banques commerciales et les institutions financières travaillent simultanément sur les CBDC, les dépôts tokenisés et les stablecoins.
Le lien avec la tokenisation des actifs
Ce projet s’inscrit dans une transformation beaucoup plus large de la finance.
D’un côté, les infrastructures de paiement commencent à adopter la blockchain.
De l’autre, les marchés financiers expérimentent la tokenisation des actions, des obligations, des fonds et d’autres actifs.
Nous l’avons vu récemment avec le projet du NYSE et de Blockchain.com autour des actions et ETF tokenisés.
Et c’est précisément ce qui rend le phénomène intéressant.
La tokenisation ne concerne plus seulement un type d’actif.
Elle commence à toucher l’ensemble de la chaîne financière :
argent → paiement → règlement → actifs financiers → propriété.
C’est également le cœur de la transformation des RWA, que nous avons analysée dans notre article consacré à la nouvelle phase de la tokenisation des actifs réels.
Swift veut éviter de créer une nouvelle île technologique
Un problème majeur de la finance blockchain est l’interopérabilité.
Si chaque banque crée son propre réseau blockchain, on risque de recréer exactement les silos que les nouvelles technologies cherchent à supprimer.
Swift essaie donc de partir dans la direction inverse.
Son registre est conçu pour interagir avec les infrastructures existantes et avec d’autres systèmes numériques. Swift
L’objectif est de connecter progressivement les différents environnements plutôt que de demander aux banques de tout remplacer.
C’est probablement l’une des raisons pour lesquelles Swift insiste autant sur les notions de résilience, sécurité, conformité et interopérabilité.
Et après les paiements ?
Les paiements transfrontaliers ne sont que le premier cas d’utilisation.
Swift indique déjà explorer d’autres applications possibles, notamment :
- les flux de trésorerie des entreprises ;
- les opérations de change ;
- le règlement de transactions sur titres ;
- les paiements programmables ;
- la gestion de liquidité entre banques ;
- et, à plus long terme, les interactions avec des systèmes d’IA et d’« agentic commerce ». Swift
Le dernier point est particulièrement intéressant.
Si les agents IA commencent à effectuer automatiquement des achats, des paiements ou des opérations financières, ils auront besoin d’infrastructures capables de déplacer de la valeur de manière fiable et continue.
Swift prépare donc potentiellement une infrastructure qui pourrait également servir à cette nouvelle génération de commerce automatisé.
La blockchain devient-elle une infrastructure bancaire ?
C’est probablement la question la plus intéressante derrière cette annonce.
Pendant longtemps, blockchain et banques ont été présentées comme deux mondes opposés.
Aujourd’hui, le scénario qui se dessine est différent.
Les banques ne cherchent pas forcément à abandonner leurs systèmes existants.
Elles commencent plutôt à ajouter des couches blockchain à leur infrastructure, lorsqu’elles peuvent apporter des avantages en matière de disponibilité, de synchronisation, de tokenisation ou d’automatisation.
Swift suit exactement cette logique.
La blockchain ne remplace donc pas encore le système financier international.
Elle commence plutôt à s’insérer à l’intérieur de celui-ci.
Et avec 17 grandes banques déjà engagées dans les premiers flux réels, cette évolution n’est plus uniquement une expérimentation de laboratoire.
Le prochain changement pourrait être encore plus important : lorsque l’argent tokenisé, les titres tokenisés et les paiements tokenisés fonctionneront ensemble sur des infrastructures interconnectées.
À ce moment-là, la blockchain ne sera plus seulement une technologie utilisée par les cryptomonnaies.
Elle deviendra une partie de l’infrastructure même de la finance mondiale.
À propos de l’auteur
Je suis Adrien Hassler, créateur d’AdrienTech, un média consacré à l’intelligence artificielle, aux nouvelles technologies, aux sciences, à l’astronomie et à la blockchain. Passionné par l’innovation, j’explore les technologies qui transforment notre environnement numérique et scientifique, avec l’envie de continuer à apprendre, de comprendre et de partager mes découvertes de manière accessible et documentée.