JPM Coin arrive sur Ethereum : les banques passent à la blockchain publique
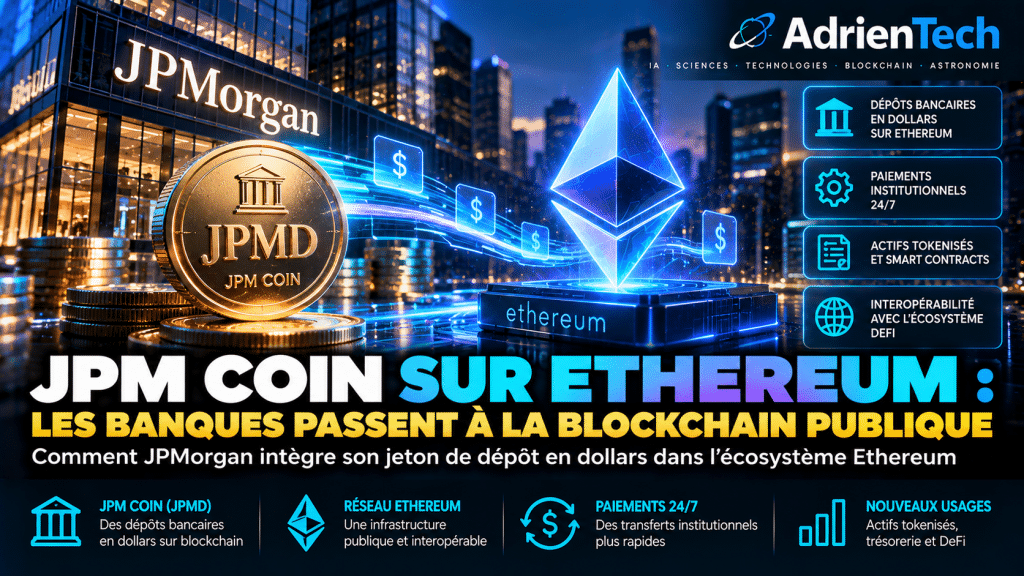
Le 19 octobre 2026, JPMorgan a annoncé une nouvelle étape dans sa stratégie blockchain : son jeton de dépôt en dollars, JPM Coin (JPMD), est désormais disponible sur le réseau principal d’Ethereum pour ses clients institutionnels autorisés. Derrière cette annonce se dessine une évolution importante : une grande banque traditionnelle utilise une blockchain publique pour déplacer de l’argent bancaire, au-delà des infrastructures financières classiques.
Ce lancement ne signifie pas que JPMorgan ouvre ses services crypto à tout le monde. Il montre plutôt comment les banques cherchent à intégrer leur propre monnaie numérique à l’écosystème des actifs tokenisés. Paiements internationaux, règlement de transactions et gestion de garanties financières pourraient progressivement profiter de ces nouvelles infrastructures.
JPM Coin : des dollars bancaires représentés sur une blockchain
JPM Coin n’est pas une cryptomonnaie classique. Il s’agit d’un jeton de dépôt bancaire libellé en dollars américains, émis dans l’environnement bancaire de JPMorgan. Il représente donc des dépôts détenus auprès de la banque, et non une réserve de dollars gérée par un émetteur indépendant comme c’est généralement le cas pour un stablecoin.
Cette distinction est essentielle. Un stablecoin comme l’USDC est conçu pour maintenir une valeur proche d’un dollar et repose sur les mécanismes de réserve et de remboursement propres à son émetteur. JPM Coin s’inscrit, lui, dans la relation bancaire entre JPMorgan et ses clients institutionnels. L’accès au jeton dépend de cette relation et des autorisations accordées par la banque.
L’objectif est de rendre les dépôts bancaires utilisables directement sur une blockchain. Au lieu de faire transiter chaque opération uniquement par les circuits traditionnels de paiement, des institutions autorisées peuvent déplacer cette représentation numérique de leurs fonds sur une infrastructure blockchain.
JPMorgan avait déjà lancé JPM Coin sur Base en novembre 2025, après une phase de preuve de concept. Base est un réseau de seconde couche associé à l’écosystème Ethereum. Son arrivée sur Ethereum lui-même étend désormais les possibilités d’utilisation du jeton.
Dans son annonce officielle du 19 octobre 2026, JPMorgan explique que cette évolution vise à rapprocher les liquidités bancaires des actifs, des garanties et des contreparties déjà présents sur les réseaux publics.
Pourquoi JPMorgan choisit-elle Ethereum ?
Le choix d’Ethereum est stratégique. Le réseau ne sert pas uniquement à transférer de l’ether (ETH) ou à héberger des applications décentralisées. Il est également devenu une infrastructure importante pour la tokenisation d’actifs financiers : des parts de fonds, des titres ou d’autres instruments peuvent y être représentés sous forme de jetons.
JPMorgan explique que la profondeur de la liquidité disponible sur Ethereum et le développement des actifs tokenisés en font un environnement pertinent pour étendre JPM Coin. Une institution qui détient ou échange des actifs sur une blockchain peut avoir besoin de liquidités numériques compatibles avec cet environnement pour régler ses opérations.
Imaginons, par exemple, deux institutions financières qui souhaitent réaliser une transaction portant sur un actif tokenisé. Si l’actif circule sur Ethereum mais que le paiement doit passer par des systèmes bancaires séparés, les deux opérations peuvent être soumises à des processus, des horaires et des délais différents. Une monnaie bancaire utilisable sur la même infrastructure pourrait faciliter leur coordination.
Cela ne signifie pas que toutes les transactions seront instantanées ou dépourvues de contraintes. Les contrôles de conformité, les autorisations des participants et les règles propres aux produits financiers restent applicables. Mais la blockchain peut fournir un environnement commun dans lequel les transferts de jetons et les mouvements d’actifs sont plus faciles à coordonner.
JPMorgan ne découvre d’ailleurs pas Ethereum avec cette annonce. Sa branche de gestion d’actifs a déjà lancé des fonds monétaires tokenisés sur le réseau, notamment le fonds JLTXX en mai 2026. La présence simultanée d’actifs financiers tokenisés et d’un jeton représentant des dépôts bancaires ouvre la voie à des usages plus intégrés.
Une blockchain publique, mais un accès toujours contrôlé
L’expression « blockchain publique » peut prêter à confusion. Ethereum est un réseau public : ses transactions peuvent être vérifiées sur la blockchain et son infrastructure n’appartient pas à une seule banque. Mais cela ne signifie pas que chaque produit qui y circule est librement accessible.
JPM Coin illustre parfaitement cette nuance. Le réseau sous-jacent est public, tandis que l’utilisation du jeton demeure limitée aux clients institutionnels et aux contreparties autorisées par JPMorgan. Il ne s’agit donc pas d’un actif destiné à être acheté librement par les particuliers sur une plateforme d’échange.
Cette architecture permet à la banque de tirer parti d’une infrastructure publique tout en conservant un contrôle sur les participants autorisés à détenir et à transférer son jeton. Elle combine ainsi certains avantages de la blockchain — notamment la vérifiabilité des transactions et l’interopérabilité avec les applications compatibles — avec les exigences d’un environnement bancaire réglementé.
Cette approche est intéressante parce qu’elle montre que l’opposition entre finance traditionnelle et finance décentralisée n’est pas aussi simple qu’on pourrait le croire. Une institution peut utiliser une blockchain publique sans pour autant adopter le modèle entièrement ouvert de la finance décentralisée.
La question devient alors moins « les banques vont-elles utiliser la blockchain ? » que « quelles parties de leurs activités vont-elles transférer sur ces réseaux, et avec quelles règles d’accès ? ».
Des paiements disponibles en continu et une trésorerie programmable
Les infrastructures financières classiques ont leurs propres contraintes opérationnelles. Selon le système utilisé, le type de paiement et les intermédiaires impliqués, certaines opérations peuvent être ralenties par les horaires de traitement, les procédures de rapprochement ou les délais de règlement.
Un jeton de dépôt utilisable sur une blockchain peut permettre des transferts entre participants autorisés à toute heure, y compris en dehors des horaires bancaires habituels. JPMorgan met en avant les transferts de pair à pair entre clients institutionnels au sein de l’écosystème compatible avec l’Ethereum Virtual Machine, qui comprend Ethereum et Base.
Un autre enjeu est la programmation des opérations financières. Lorsque l’argent et un actif sont représentés sur une infrastructure compatible avec les contrats intelligents, certaines étapes d’une transaction peuvent être coordonnées automatiquement selon des conditions prédéfinies.
Cela peut intéresser la gestion de trésorerie, les paiements entre entreprises, le règlement de transactions sur actifs tokenisés ou la mobilisation de garanties. Une entreprise pourrait, par exemple, chercher à synchroniser le transfert d’une garantie numérique et le paiement associé, plutôt que de gérer ces opérations comme deux processus entièrement séparés.
Il faut toutefois distinguer la possibilité technique de la généralisation commerciale. La présence de JPM Coin sur Ethereum ne prouve pas que tous ces scénarios sont déjà déployés à grande échelle. Leur mise en œuvre dépendra des intégrations, des contrats entre participants, de la réglementation et de la liquidité disponible.
Plus de 4 000 milliards de dollars de transactions : un indicateur à interpréter
JPMorgan indique que sa plateforme Kinexys a traité plus de 4 000 milliards de dollars de transactions cumulées depuis sa création, avec un volume quotidien moyen de 7 milliards de dollars. Ces chiffres donnent une idée de l’ampleur des activités blockchain du groupe.
Ils doivent néanmoins être interprétés correctement : ils concernent l’activité de la plateforme Kinexys dans son ensemble, et non uniquement JPM Coin sur Ethereum. L’annonce ne fournit pas de volume détaillé permettant de mesurer l’utilisation du jeton sur le réseau principal depuis son lancement.
C’est une distinction importante pour évaluer l’adoption réelle. Le lancement d’un produit par une grande banque constitue un signal fort, mais il ne suffit pas à démontrer que des volumes massifs circulent déjà sur la nouvelle infrastructure.
Pour mesurer les effets à moyen terme, il faudra suivre le nombre d’institutions participantes, les volumes de transferts, les usages concrets liés aux actifs tokenisés et l’éventuelle extension du dispositif à d’autres réseaux.
JPM Coin face aux stablecoins : deux modèles qui peuvent coexister
L’essor des stablecoins a montré qu’il existait une demande pour des dollars transférables sur blockchain. Des actifs comme l’USDC permettent à des utilisateurs et à des entreprises d’effectuer des transferts numériques sans devoir systématiquement passer par un virement bancaire classique.
JPM Coin répond à un besoin voisin, mais avec une structure différente. Il s’agit d’une représentation de dépôts bancaires destinée à des participants institutionnels autorisés. La relation avec la banque, le cadre de détention et les conditions d’utilisation ne sont donc pas les mêmes que pour un stablecoin largement accessible.
Ces deux modèles peuvent être concurrents dans certains usages, mais aussi complémentaires. Les stablecoins peuvent servir des besoins de paiement et de liquidité dans un large éventail d’applications. Les jetons de dépôt peuvent, eux, intéresser des institutions qui souhaitent utiliser de la monnaie bancaire dans leurs propres opérations et dans des environnements financiers réglementés.
Le développement de ces solutions pourrait aussi pousser les banques à proposer des services plus intégrés, capables de relier comptes bancaires, actifs tokenisés et réseaux blockchain. Pour approfondir cette transformation, AdrienTech a déjà exploré le rôle des agents IA et de la blockchain dans l’économie des machines ainsi que l’évolution des agents capables d’interagir avec des portefeuilles crypto. La tokenisation de la monnaie pourrait devenir une brique supplémentaire de cet environnement programmable.
Est-ce une bonne nouvelle pour Ethereum et pour l’ether ?
L’arrivée de JPM Coin sur Ethereum renforce la légitimité du réseau comme infrastructure utilisable par des acteurs financiers majeurs. Elle montre qu’une banque d’envergure considère Ethereum comme un environnement pertinent pour rapprocher dépôts bancaires et actifs tokenisés.
Mais il serait prématuré d’en déduire un effet direct et important sur le prix de l’ETH.
Les transactions sur Ethereum nécessitent généralement des frais de réseau payés en ether. Une activité supplémentaire peut donc créer une certaine demande liée à l’utilisation du réseau. Cependant, l’effet économique dépendra du volume réel des opérations, de leur fréquence, des coûts de transaction et des solutions techniques employées. Le simple fait qu’un jeton bancaire soit disponible sur Ethereum ne garantit pas une hausse significative de la demande d’ETH.
Il faut également rappeler que les utilisateurs institutionnels peuvent avoir des besoins très différents de ceux des investisseurs qui achètent de l’ether pour miser sur son appréciation. L’utilisation d’Ethereum comme infrastructure financière et la performance de son actif natif sont deux sujets liés, mais distincts.
Pour les investisseurs, l’indicateur le plus intéressant sera donc l’adoption mesurable : les transactions réellement effectuées, les applications qui intègrent JPM Coin et la place que prendront les actifs tokenisés dans les activités financières quotidiennes.
La convergence entre banques et blockchain devient concrète
L’arrivée de JPM Coin sur Ethereum ne signifie ni que la banque traditionnelle disparaît, ni que la finance décentralisée remplace les intermédiaires. Elle illustre plutôt une convergence : les banques cherchent à conserver leur rôle dans la détention et l’émission de monnaie tout en exploitant les possibilités offertes par des infrastructures blockchain publiques.
Le changement pourrait être progressif, mais il est important. Si davantage de dépôts bancaires, de fonds et d’autres actifs financiers deviennent interopérables sur des réseaux programmables, les frontières entre les systèmes financiers classiques et les infrastructures crypto pourraient devenir moins visibles.
La prochaine étape ne sera pas seulement de voir quelles banques annoncent un jeton, mais de vérifier si ces instruments sont utilisés à grande échelle, s’ils réduisent effectivement les frictions et s’ils permettent de créer de nouveaux services financiers.
Pour Ethereum, JPM Coin constitue un signe de reconnaissance institutionnelle. Pour JPMorgan, c’est une manière d’étendre ses services bancaires à un environnement numérique en pleine évolution. Pour le secteur, c’est un rappel que l’avenir de la blockchain ne se jouera pas uniquement dans les cryptomonnaies accessibles au grand public, mais aussi dans la transformation discrète des infrastructures financières.
À propos de l’auteur
Je suis Adrien Hassler, créateur d’AdrienTech, un média consacré à l’intelligence artificielle, aux nouvelles technologies, aux sciences, à l’astronomie et à la blockchain. Passionné par l’innovation, j’explore les technologies qui transforment notre environnement numérique et scientifique, avec l’envie de continuer à décrypter les innovations qui façonnent notre avenir.