Les agents IA commencent à payer leurs propres services : vers une économie autonome des machines ?
Une intelligence artificielle peut aujourd’hui analyser des données, écrire du code, utiliser des outils et enchaîner des actions pour accomplir une mission. Mais pour aller plus loin, elle doit aussi pouvoir accéder à des ressources payantes : données financières, puissance de calcul, API spécialisées ou services fournis par d’autres intelligences artificielles.
Jusqu’ici, les systèmes de paiement traditionnels constituaient souvent un obstacle. Créer un compte, gérer une clé API ou souscrire un abonnement pour quelques requêtes ne correspond pas vraiment au fonctionnement d’un agent logiciel autonome.
Une nouvelle approche commence à émerger : permettre aux agents IA de payer directement les services dont ils ont besoin, parfois pour quelques centimes, sans intervention humaine à chaque transaction.
Le protocole x402, les portefeuilles programmables et les stablecoins participent à cette évolution. Et l’actualité confirme que le sujet dépasse désormais les expérimentations de quelques développeurs : le 20 octobre 2026, Mastercard a annoncé l’ouverture d’un accès anticipé à ses solutions de paiement destinées aux agents IA, après des projets pilotes impliquant notamment Coinbase, Base et Cloudflare.
Derrière ces développements se dessine une nouvelle possibilité : un Internet où les logiciels ne se contentent plus d’échanger des informations, mais achètent et vendent aussi des services entre eux.
De l’agent conversationnel à l’agent économique
Un assistant IA classique répond à une question. Un agent IA peut aller plus loin : il reçoit un objectif, sélectionne des outils, exécute des actions et adapte sa stratégie en fonction des résultats obtenus.
Imaginons un agent chargé de produire une analyse financière. Il doit récupérer les cours des marchés, consulter plusieurs sources, effectuer des calculs et générer un rapport. Pour accomplir sa mission, il pourrait acheter une donnée auprès d’un fournisseur, louer temporairement de la puissance de calcul et faire appel à un autre service spécialisé.
Chaque prestation peut avoir un prix différent. Certaines ne sont nécessaires qu’une seule fois.
C’est ici qu’apparaît la notion d’économie agentique, ou agentic economy : un environnement dans lequel les agents logiciels peuvent consommer des ressources, payer des fournisseurs et éventuellement proposer leurs propres services.
Nous avons déjà abordé cette évolution dans notre article « Agents IA et blockchain : quand les machines deviennent des clients ». L’étape suivante consiste à rendre ces échanges économiques suffisamment simples et fiables pour qu’ils puissent être intégrés directement au fonctionnement des logiciels.
Attention toutefois : un agent autonome n’est pas nécessairement indépendant financièrement. Son propriétaire peut continuer à définir son budget, ses permissions et les opérations qu’il est autorisé à effectuer.
x402 : transformer une requête web en paiement
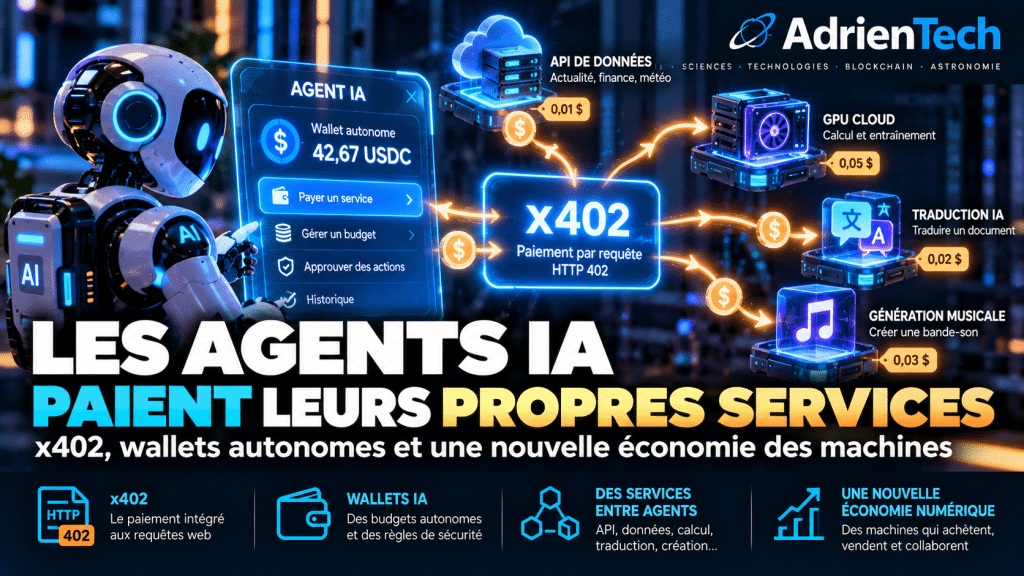
L’une des briques techniques de cette évolution est x402, un standard de paiement ouvert construit autour du code HTTP 402, appelé « Payment Required ».
Le principe est de permettre à un service web de demander un paiement avant de délivrer une ressource numérique. Le client peut alors régler la somme requise de manière automatisée, sans nécessairement créer un compte ou passer par une page de paiement classique.
Le fonctionnement est relativement simple :
- Un agent demande une ressource à un serveur.
- Le serveur répond avec un statut HTTP 402 et les conditions de paiement.
- L’agent prépare une autorisation de paiement compatible avec les conditions annoncées.
- Le paiement est vérifié et réglé, directement ou par l’intermédiaire d’un facilitateur.
- Si les conditions sont remplies, le serveur fournit la ressource demandée.
La documentation officielle de x402 décrit notamment les usages liés aux API payantes, aux contenus numériques et aux paiements automatisés entre logiciels.
Prenons un exemple concret : un agent souhaite consulter une API de données financières facturée à l’utilisation. Au lieu de souscrire un abonnement mensuel pour quelques requêtes, il peut payer uniquement les données dont il a besoin, si le fournisseur propose ce mécanisme.
Le protocole ne prélève pas lui-même de frais obligatoires. Cela ne signifie pas que chaque transaction est gratuite : les coûts du réseau, du facilitateur ou du service restent susceptibles de s’appliquer.
Nous avons également détaillé cette approche dans notre article consacré au protocole x402 et aux paiements du Web par les agents IA.
Des paiements automatisés qui dépassent le stade expérimental
Les chiffres publiés ces derniers mois montrent que l’écosystème commence à générer une activité mesurable.
Dans un article publié le 3 juin 2026, la société d’analyse blockchain Chainalysis rapportait que les transactions associées aux paiements agentiques sur Base avaient dépassé les 100 millions depuis le lancement de l’activité observée.
Le 14 octobre, de nouveaux chiffres relayés par CoinDesk faisaient état de plus de 138 millions de transactions associées à x402. Ces données montrent que le mécanisme est utilisé à grande échelle, mais elles ne prouvent pas que chaque transaction correspond à une vente commerciale indépendante.
Chainalysis a notamment relevé que des activités spéculatives avaient contribué à la hausse initiale des volumes. Une même opération peut également générer plusieurs transactions, et certaines interactions peuvent être automatisées sans représenter une demande économique durable.
Il faut donc distinguer le nombre de transactions, les montants réellement transférés et la valeur commerciale des services consommés.
Ces réserves n’annulent pas l’intérêt du protocole. Elles rappellent simplement qu’une infrastructure très utilisée n’est pas nécessairement devenue un marché mature.
Sources : analyse de Chainalysis sur les paiements agentiques et article de CoinDesk du 14 octobre 2026.
Mastercard s’intéresse à son tour aux paiements des agents IA
L’actualité du 20 octobre 2026 illustre l’intérêt croissant des acteurs traditionnels du paiement.
Mastercard a annoncé l’ouverture d’un accès anticipé à ses solutions de paiement destinées aux agents IA, après des projets pilotes impliquant notamment Coinbase, Base et Cloudflare. L’objectif est de permettre à un agent de régler un service tout en conservant des mécanismes de contrôle et de vérification.
Selon les informations rapportées par The Block, certains paiements peuvent reposer sur des autorisations cryptographiques regroupées et réglées ultérieurement, plutôt que sur un règlement individuel immédiat pour chaque opération.
Cette approche répond à une contrainte importante : si un agent effectue des milliers de petites transactions, régler chacune d’elles séparément peut devenir coûteux ou inefficace.
L’enjeu n’est donc pas uniquement de permettre aux machines de payer. Il consiste aussi à construire une infrastructure capable de gérer ces opérations à grande échelle, avec des coûts raisonnables et une traçabilité suffisante.
L’arrivée de Mastercard dans ce domaine montre que le commerce entre agents ne concerne pas uniquement les entreprises de cryptomonnaies. Les réseaux de paiement traditionnels cherchent eux aussi à définir leur place dans ce nouvel environnement.
Pourquoi les stablecoins intéressent les agents IA
Les stablecoins sont des actifs numériques conçus pour suivre la valeur d’une monnaie, généralement le dollar américain. Ils peuvent être transférés sur certaines blockchains et utilisés dans des applications programmables.
Ils présentent un intérêt pour les paiements automatisés : un agent disposant d’un budget de 50 dollars peut plus facilement calculer ses dépenses lorsque la valeur de son moyen de paiement reste relativement stable.
À l’inverse, un actif très volatil peut modifier la valeur du budget indépendamment des achats réalisés.
Les stablecoins peuvent aussi faciliter les paiements internationaux et les transferts programmatiques. Selon le réseau utilisé, ils peuvent permettre de régler de petites sommes sans les contraintes de certains circuits de paiement traditionnels.
Mais ils ne suppriment pas tous les risques. L’émetteur, les réserves, la liquidité, les frais de réseau et les règles réglementaires restent des facteurs importants. Les stablecoins ne sont pas non plus indispensables à tous les systèmes de paiement entre agents : d’autres moyens peuvent être intégrés selon les infrastructures.
Le véritable enjeu est de donner aux logiciels un moyen de régler leurs achats qui soit compatible avec leur vitesse d’exécution et leur fonctionnement automatisé.
Les Agentic Wallets : donner de l’argent à une IA sans perdre le contrôle
Pour payer un service, un agent doit disposer d’un moyen de paiement et d’une autorisation adaptée. C’est le rôle des portefeuilles programmables destinés aux agents, souvent appelés Agentic Wallets.
Leur intérêt ne consiste pas simplement à placer des cryptomonnaies dans un portefeuille accessible à une intelligence artificielle. Ils peuvent aussi intégrer des règles : plafonds de dépenses, listes de destinataires autorisés, limites par transaction ou validation humaine au-delà d’un certain montant.
Cette approche prolonge le sujet de notre article sur les agents IA capables de créer un wallet et de trader seuls.
Il faut toutefois distinguer la capacité de signer une transaction de la capacité à prendre une bonne décision. Une IA peut techniquement effectuer un paiement tout en se trompant sur l’utilité du service acheté.
Les mécanismes de contrôle sont donc essentiels. Un agent devrait pouvoir être interrompu, voir ses permissions révoquées et fonctionner dans un environnement où une erreur ne donne pas accès à l’ensemble des fonds de son propriétaire.
Quand les machines achètent des services à d’autres machines
Le scénario devient particulièrement intéressant lorsque plusieurs agents coopèrent.
Un premier agent reçoit une mission et achète des données. Un deuxième effectue une analyse spécialisée. Un troisième fournit de la puissance de calcul. Un quatrième transforme les résultats en rapport final.
Chaque service peut être fourni par une entreprise différente, avec son propre tarif et ses propres conditions. Les paiements peuvent être déclenchés automatiquement lorsque l’agent a besoin d’une ressource.
Cette logique pourrait favoriser des marchés spécialisés dans lesquels les fournisseurs proposent leurs capacités aux logiciels, sans imposer systématiquement un abonnement classique.
Elle pourrait aussi transformer la manière dont les services numériques sont tarifés. Au lieu de payer un forfait mensuel, un agent pourrait régler une requête, une opération de calcul ou un résultat précis.
Notre article « L’IA va-t-elle bientôt faire nos achats à notre place ? » aborde déjà le commerce piloté par des agents. Ici, la différence est importante : l’IA n’achète plus seulement un produit pour le compte d’une personne. Elle achète également les ressources nécessaires à l’exécution de sa propre mission.
Cela ne signifie pas que les humains disparaissent de la chaîne économique. Ils définissent les objectifs, financent les budgets, choisissent les règles et restent responsables de nombreux usages.
Le principal obstacle reste la confiance
Une IA capable de dépenser de l’argent introduit de nouveaux risques.
Elle peut répéter une requête, choisir un service inutile ou être manipulée par des instructions malveillantes. Un portefeuille compromis peut entraîner des pertes financières. Un fournisseur peut également délivrer un résultat incorrect après avoir reçu le paiement.
Plusieurs niveaux de protection sont donc nécessaires : plafonds de dépenses, autorisations limitées, journalisation des opérations, vérification des résultats et possibilité d’interrompre l’agent.
La blockchain peut aider à enregistrer et à vérifier certains paiements. Elle ne garantit pas automatiquement que le service acheté était utile, que le vendeur est digne de confiance ou que le résultat fourni est exact.
La réussite de l’économie agentique dépendra donc autant de la sécurité et de la gouvernance que de la technologie de paiement elle-même.
Vers un Internet où les logiciels deviennent des clients
L’association entre agents IA, wallets programmables, stablecoins et protocoles comme x402 ouvre une nouvelle possibilité : permettre aux logiciels de consommer des ressources numériques et de payer directement les fournisseurs dont ils ont besoin.
Les premiers usages existent déjà, et l’intérêt d’acteurs comme Mastercard confirme que le sujet gagne en importance. Mais le nombre de transactions ne suffit pas à démontrer qu’une économie autonome des machines est déjà arrivée à maturité.
La prochaine étape sera de prouver que ces systèmes peuvent fonctionner de manière fiable, rentable et contrôlable à grande échelle. Il faudra également clarifier la responsabilité des transactions, la gestion des litiges et les conditions dans lesquelles les agents sont autorisés à engager des dépenses.
L’évolution est néanmoins significative : l’IA automatise progressivement non seulement la production de contenu ou l’exécution de tâches, mais aussi l’accès aux ressources économiques nécessaires à son fonctionnement.
Le prochain utilisateur d’Internet pourrait donc ne pas être toujours humain. Il pourrait être un logiciel qui recherche un service, compare son prix, le paie et l’utilise pour accomplir une mission.
À propos de l’auteur
Je suis Adrien Hassler, créateur d’AdrienTech, un média consacré à l’intelligence artificielle, aux nouvelles technologies, aux sciences, à l’astronomie et à la blockchain. Passionné par l’innovation, j’explore les technologies qui transforment notre environnement numérique et scientifique, avec l’envie de continuer à décrypter les innovations qui façonnent notre avenir.